公司新闻
欧洲及中东航空货运市场月报 | 2026年9月
1. 市场整体走势:欧线「量稳价升、降幅收敛」,中线强势、中东价升量稳
2. 运价走势:运价「环比修复、同比高企」
3. 需求量走势:需求平稳扩张
4. 政策影响:政策面以「欧盟低值新政(7/1起)+欧盟免税取消余波+中东冲突空域受限+航油飙升」
5. 下月预测:黄金周(10/1~7)前赶工已启动、黑五/网一备货10月中接棒,欧线运价预计「稳中偏强」
一、九月欧洲及中东市场核心数据速览
九月欧洲及中东空运呈现「欧线量稳价升、中线强势、中东价升量减」格局。意通达国际(GUSC)自有订舱数据与权威运价在方向、量级上相互印证:欧线月内走强、中东线温和向上。
1. 从四大维度看欧洲及中东空运走势
1) 运价:整体「环比修复、同比高企」,中国→西欧现货US$4.26/kg(环比+10%)、亚太→欧洲平均US$4.72/kg(环比+2%)。
2) 需求:欧线货量降幅收敛,大陆+香港→欧洲合计同比-10%(较8月-15%收窄;大陆-2%、香港-24%);全球货量同比+6~9%。
3) 运力:欧洲进出港运力较冲突前+19%,海湾运力较战前-17%,全球货机运力同比+7%
4) 载运率:利用率抬升印证供需偏紧,全球动态载运率62%(同比+2pp)。
2. 四大维度变动主因
1) 自从欧盟取消€150低值免税并加征€3关税后,香港→欧洲电商货量深度收缩(9月月度同比-24%,深度收缩但降幅较8月小幅收窄),大陆对欧货量已恢复至接近6月水平(-2%);黄金周前赶工与黑五备货启动,推动中国→西欧现货环比+10%、逆转7~8月跌势。
2) 高附加值货物(芯片、AI设备、精密仪器)持续托底中欧线:东航物流9月中欧现货US$4.5-4.9/kg,并明确「欧洲电商小包货量下滑,但高附加值货支撑运价」;货源结构切换使欧线对电商波动明显削弱。
3) 中东冲突延续:美伊冲突自2月底升级后海湾空域持续受限,海湾相关运力较战前约-17%、绕飞吞噬运力;欧洲→中东现货运价较2月底+80%、南亚→中东+91%。
4) 航油飙升:9月初重上US$100/桶,航油同比+116.5%。美伊对抗叠加曼德海峡风险溢价,成本端为运价提供刚性支撑。
3. 九月欧洲及中东四大维度的数据分析
|
维度 |
指标 |
九月数值 |
环比 (MoM) |
同比 (YoY) |
|
运价 |
中国→西欧现货 |
US$4.26/kg |
+10% |
/ |
|
亚太→欧洲平均现货 |
US$4.72/kg |
+2% |
/ |
|
|
欧洲→中东现货 |
高位运行 |
高位 |
较2月底+80% |
|
|
货量 |
中国+香港→欧洲 |
/ |
较8月-15%收窄 |
大陆-2%、香港-24% |
|
运力 |
欧洲进出港运力 |
较战前+19% |
/ |
全球货机+7% |
|
载运率 |
全球动态载运率 |
62% |
持平 |
+2pp |
|
燃油 |
航油 |
US$100/桶 |
上行 |
航油+116.5% |
4. 意通达国际的欧洲及中东主要机场订舱数据及走势
欧线月内走强、中东线温和向上。
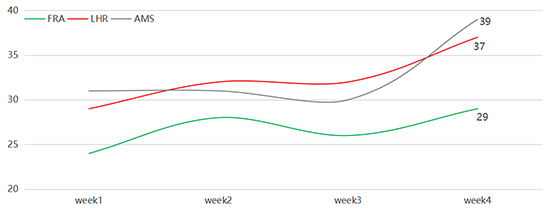
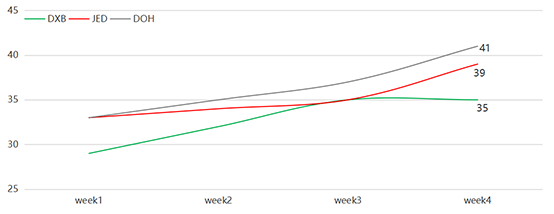
欧洲方面,9月意通达国际实际交易情况显示,中国→西欧现货约¥30/kg(US$4.26/kg),按WorldACD 9月,中国→欧洲全市场运价约¥32/kg(US$4.53)。对比权威现货水平,意通达国际有一定的价格优势。中东方面,意通达国际实际交易趋势方向与权威一致。
意通达欧洲航线周度订舱价走势(元/kg,2026年9月)
意通达中东航线周度订舱价走势(元/kg,2026年9月)
二、九月欧洲及中东航空货运整体货量情况
欧线货量「大陆稳、香港弱、降幅收敛」,香港→欧洲受免税取消冲击深度收缩但降幅持续收窄,大陆对欧恢复至接近6月水平;中东相关走廊受冲突压制。
|
机场 |
角色 |
九月货量 |
同比 (YoY) |
|
FRA 法兰克福 |
欧洲大陆货运枢纽 |
174,773 吨 |
+2.5% |
|
LHR 伦敦希思罗 |
英国国际门户 |
131,326 吨 |
+5.4% |
|
AMS 阿姆斯特丹 |
西欧转运枢纽 |
127,750 吨 |
+8% |
|
HKG 香港 |
亚太中转枢纽 |
433,000 吨 |
+6.3% |
欧线区域分化:大陆+香港→欧洲合计同比-10%(较8月-15%、7月-14%持续收窄)。亚太其他始发地对欧现货 W38 分别环比+3%(日本)、+2%(韩国)、+8%(越南),反映一般贸易与高附加值需求稳健。
中东方向:MESA始发货量9月同比+9%、区域全市场运价同比+52%,呈「价升量稳」;海湾运力较战前-17%,欧洲→中东与中东→亚洲走廊货量持续收缩;DXB航司运力已恢复至冲突前84%,体现中东枢纽在冲突下「保通保畅」的韧性。
三、九月欧洲及中东航空货运整体运力状态
九月运力格局由「欧洲线腹舱宽体充裕、中东线绕飞收缩、货机运力温和增长」三条主线构成:欧洲进出港运力较战前+19%,与海湾-17%形成鲜明对照;运力增速整体低于需求,结构性紧张集中于中东线与高附加值舱位。
1、航线变动
欧洲方面,欧盟新政后航司调整电商运力投放,宽体腹舱为主;黄金周前赶工推动班次加密;东航物流等中欧现货 US$4.5-4.9/kg 保持坚挺,9月下旬继续走高。
ü 欧洲→中东 / 南亚→中东:空域限制与绕飞吞噬有效运力,现货运价较2月底+80~91%,「价升量减」特征显著。
ü 中东→亚洲 / 中东→欧洲:货量收缩、部分运力转投其他市场;海湾运力较战前-17%,中东进出港运力较战前-9%。
2、航司运力调整
1. 欧洲航司网络加密:汉莎货运2026/27冬春航季计划以16架777F执飞83个周班次洲际连接,并依托汉莎集团6,000余班次腹舱。
2. 货机供给:全球货机运力同比+7%(领先腹舱+2%);汉莎货运、法荷航、卡塔尔货运等多家大货航空已经增订新一代重型货机,预计未来将增加运力,但年内无助于缓解运力紧张问题。
3. 地缘与成本:美伊冲突致海湾相关运力较战前约-17%、绕飞吞噬运力;航油9/18同比+116.5%,燃油附加费刚性支撑运价;9月初,英国空管系统短暂故障扰动欧线腹舱(全球空运指数一度回落约5%后修复)。
4. 腹舱因素:欧洲暑期腹舱回落,跨大西洋现货运价较2月底-20%的差距自8月-25%收窄;预测四季度客运腹舱随航季调整继续退出,货机与腹舱结构再平衡,欧洲线有效供给增量有限。
四、九月欧洲及中东航空货运整体需求情况
1. 去程「大陆稳、香港弱、高附加值托底」
大陆+香港→欧洲合计货量9月同比-10%(较8月-15%、7月-14%持续收窄),其中大陆-2%(已恢复至接近6月水平)、香港-24%(深度收缩但降幅收敛,W38香港曾环比-5%);中国→欧洲全市场运价US$4.53/kg;黄金周前赶工+黑五备货支撑9月下旬走强,但WorldACD提示亚太西向欧线需求「currently remains soft」、新包机运力吸收部分增量。
货源结构:芯片、AI设备、精密仪器等高附加值货托底中欧线;电商小包缺口部分被一般贸易货抵消;香港→欧洲的电商货源或转向「欧盟持货+本地仓」模式(Temu / Shein / AliExpress卖家补货转批量海运+本地履约),恢复节奏取决于库存切换进度。
2. 回程受欧盟新政与贸易结构压制
欧洲对华出口货运需求平稳偏弱;欧洲出港至中国航线运价9月周度回升,法荷航/汉莎等对华货运连接维持。
3. 中东需求受冲突与油价双向扰动,呈「价升量逐步调整」
欧洲→中东现货运价较2月底+80%,反映绕飞运力收缩下的「价升量减」;中东→亚洲/欧洲货量持续收缩;9月中东线客运-20.1%,腹舱货运同步受限。
|
方向 / 航线 |
九月需求 |
同比 |
环比 |
|
中国→欧洲 |
大陆企稳、香港收缩,合计降幅收窄 |
合计-10% |
大陆-2%、香港-24% |
|
亚太→欧洲 |
现货坚挺,旺季前奏启动 |
运价坚挺 |
平均现货+2% |
|
香港→欧洲 |
电商货量收缩延续、降幅收敛 |
-24% |
较8月收窄 |
|
欧洲→中东 |
价升量减,绕飞吞噬运力 |
较2月底+80% |
高位 |
|
南亚→中东 |
价升量减,运力紧张 |
较2月底+91% |
高位 |
|
欧洲→北美 |
腹舱退出后差距收窄 |
较2月底-20% |
+2% |
意通达订舱印证:FRA/LHR/AMS 9月询价与成交集中于月内中后段放量,LHR周度中枢自26.5元/kg升至41.5元/kg,与「黄金周前赶工+旺季前奏」节奏一致;DXB周度中枢自29元/kg调整至35元/kg,与中东线温和回升一致。
五、九月影响欧洲及中东航空货运的政策
政策主轴为「欧盟低值新政 + 中东冲突空域受限 + 航油成本飙升 + 红海复航改变竞争格局」,四者共同决定欧线「量稳价升、弹性温和」与中东线「价升量减」的格局。
1. 欧盟低值新政:7/1起取消€150免税、对每个包裹加征€3关税;中国低值/电商对欧出口8月同比-40%;香港→欧洲空运货量9月同比-24%、大陆-2%(降幅较8月-15%持续收窄),进口仍较新政前月均-8%(8月的-15%)。政策直接重构欧线货源结构:电商小包让位、高附加值接棒。
2. 中东冲突与空域限制:美伊冲突自2月底升级延续,海湾空域受限、绕飞吞噬运力(海湾运力较战前-17%);霍尔木兹与曼德海峡同时承压(胡塞武装控制曼德海峡要地、沙特输油管道遇袭),Brent 9/9重上US$100/桶。
3. 航油与成本:9/18航油同比+116.5%;燃油附加费随行就市,成本端刚性支撑运价底部;年底欧美航线将普遍加收旺季附加费(PSS)。
4. 运行与边境扰动:9月初英国空管系统故障致大量航班取消、短暂扰动欧线腹舱;欧盟EES边境系统增加非欧盟旅客边检时长(客运侧影响,间接影响腹舱时刻效率)。
5. 影响总结:欧盟新政压制欧线电商货量但推高货源质量与运价韧性;中东冲突推高中东航线运价与全球油价;红海复航压制海转空需求;三者共同决定欧线旺季「温和偏强」的基调。
六、10月欧洲及中东航空货运市场政策预判及判断依据
10月「旺季温和、欧线稳中偏强」:运价以稳为主、结构性紧张集中在高附加值舱位与中东线。
1. 旺季节奏:黄金周(10/1~7)前赶工已释放(9月下旬亚太→欧洲现货环比+2%~8%),黑五/网一(11月下旬)备货10月中接棒;但Xeneta判断Q4旺季或相对温和(缺乏大爆发迹象),欧线电商货量恢复缓慢是主要拖累。
2. 运价支撑:航油高位(同比+116.5%)使航司维持燃油附加费;中东绕飞与舱位紧张支撑中东线运价高位;欧洲腹舱四季度继续退出,全球货机运力同比+5%缓释紧张。
3. 需求结构:芯片/AI设备/高端制造与黑五电商双轮驱动;欧盟免税取消后欧线货源结构切换(低值电商让位、高附加值接棒);香港→欧洲恢复速度取决于电商货源转向「欧盟持货+本地仓」的进度。
4. 风险:中东局势升级或油价再度冲高;红海复航超预期削弱海转空需求;欧盟电商货量复苏慢于预期;欧洲机场运行扰动(空管/边检);人民币汇率波动影响报价折算。
5. 货主宜在10月锁定10~11月欧线核心舱位(黄金周后、黑五备货前窗口),高附加值急货优先直飞/直单,低值电商货评估「欧盟持货+本地仓」与海运组合;关注中东线绕飞附加与燃油附加费变化,分散单一口岸依赖(FRA/LHR/AMS/DXB多枢纽备选)。
导航栏目
新闻中心
联系我们
联系人:市场部
手机:86-16620010324
邮箱:marketing@globalunited.com.cn
地址:广东省广州市海珠区滨江中路308号海运大厦7楼I单元