公司新闻
北美航空货运市场月报 | 2026年9月
1. 市场整体走势:跨太平洋旺季前奏延续,北美始发货量9月同比+10%(与亚太并列全球第一),中国→美国货量同比+17%,跨太平洋仍为最强增量走廊。
2. 运价走势:运价「同比高企、环比温和上行」;9月全球现货均价US$3.10/kg(同比+27%、环比+2%);东北亚→北美现货US$6.03/kg(环比+5%);中国→美国现货US$6.05/kg(同比+30%);跨太平洋现货同比约+40%。
3. 需求量走势:需求保持正增长,9月全球货量同比+6~9%、运力仅+2%,动态载运率升至62%;中国→美国货量9月同比+17%、北美始发货量+10%。
4. 政策影响:政策面以「美国de minimis永久化+国别关税余波+欧盟7/1取消低值免税」为主轴;欧盟政策持续压制中国→欧洲货量(香港→欧洲-24%、大陆-2%),反向推高跨太平洋再配置。
5. 10月预测:黄金周(10/1~7)赶工叠加黑五/网一备货,运力趋紧、运价高位坚挺,但Q4缺乏大爆发迹象,前置库存与美国关税不确定性为最大下行风险。
一、九月北美市场核心数据速览
9月北美空运延续「跨太强、运价同比高企」格局;意通达自有订舱数据与权威运价在方向、量级上一致,相互印证跨太平洋高位企稳、美东略强于美西。
1、从四大维度看北美空运走势
1) 运价:整体「同比高企、环比温和上行」,东北亚→北美现货US$6.03/kg(环比+5%)、中国→美国现货US$6.05/kg(同比+30%)、全球现货均价US$3.10/kg(同比+27%、环比+2%)。
2) 需求:需求保持正增长且跨太平洋最强,9月中国→美国货量同比+17%、北美始发货量同比+10%(连续多月扩张);亚太→美国周度口径+13~17%。
3) 运力:运力增速低于需求以9月高频口径验证:9月全球货量同比+6%、运力仅+2%;全球运力同比+4%(货机+7%、腹舱+2%)。
4) 载运率:利用率抬升印证供需偏紧,9月全球动态载运率62%(同比+2pp)。
2、四大维度变动主因
1) 跨太平洋AI硬件/半导体/高端制造货持续放量(日本→美国5周均+25%、韩国→美国+53%),叠加黑五前电商补单,支撑运价与货量;9月月度北美始发货量同比+10%、中国→美国+17%印证走廊景气;跨大西洋因暑期腹舱恢复且需求疲软,同比仍偏低。
2) 欧盟7/1取消€150低值免税持续压制中国→欧洲货量(香港→欧洲-24%、大陆-2%),部分亚洲电商运力转向跨太平洋,结构性推高美线相对景气与运力再配置。
3) 美伊冲突延续致中东/海湾空域受限,海湾相关运力较2月下旬约-17%、绕飞吞噬运力,间接收紧全球有效供给;MESA→美国航线运价同比+52%、货量同比+13%。
4) 航油9/18同比+116.5%(9月初重上US$100/桶),成本端为运价提供刚性支撑。
3、九月北美四大维度的数据分析
|
维度 |
指标 |
九月数值 |
环比(MoM) |
同比(YoY) |
|
运价 |
东北亚→北美现货 |
US$6.03/kg |
+5% |
/ |
|
运价 |
中国→美国现货 |
US$6.05/kg |
高位坚挺 |
+30% |
|
货量 |
亚太→美国 |
货量正增长 |
大体持平 |
+13~17% |
|
货量 |
中国→美国 |
货量正增长 |
+3% |
+17% |
|
燃油 |
航油 |
US$100/桶 |
上行 |
航油+116.5% |
|
运力 |
全球货机运力 |
货机+7%、腹舱+2% |
/ |
+4% |
|
载运率 |
全球动态载运率 |
62% |
/ |
+2pp |
4、意通达国际的北美主要机场订舱数据及走势
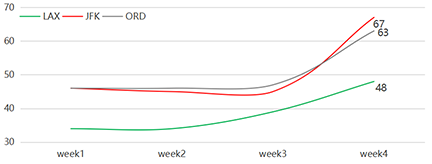
意通达9月实际交易情况中ORD/JFK区间与权威水平相当,LAX略低于权威数据的水平,符合美西门户价格低于美东的规律。
意通达北美三大枢纽周度订舱价走势(元/kg,2026年9月)
二、九月北美航空货运整体货量情况
跨太平洋仍为北美最强增量走廊,9月中国→美国货量同比+17%、北美始发货量同比+10%(连续多月扩张);亚太→美国周度口径+13~17%。北美货机场呈「四巨头集成商/中转枢纽+三大门户」格局。
|
机场 |
角色 |
同比(YoY) |
|
ORD芝加哥 |
美中集散 |
+2.5% |
|
LAX洛杉矶 |
美西门户 |
-11.9% |
|
JFK纽约 |
美东国际门户 |
−6.1% |
9月受旺季补单与海转空支撑环比改善,但同比仍受高基数与前置出货拖累;其中LAX9月实际货量184,860吨、同比-11.9%,降幅深于年度口径,印证美西门户阶段性偏弱。黑五备货启动、半导体/AI货放量支撑环比回升;台风与亚洲港口拥堵引发海转空,短期抬升跨太货量;但前期前置库存偏高抑制峰值高度。
三、九月北美航空货运整体运力状态
九月北美运力格局由「跨太平洋偏紧、跨大西洋宽松、中东相关再配置」三条主线构成,运力增速落后于需求,跨太结构性偏紧;地缘与成本端压缩有效供给,短期难宽松。
1、航线变动
1) 跨太平洋(亚洲→北美):AI/半导体/高端制造货驱动,运力持续向该走廊集中;电商部分运力自欧线回流跨太。
2) 跨大西洋(欧洲→北美):暑期腹舱恢复、需求疲软,供给宽松,运价同比仍低(欧洲→北美较2月下旬−20%)。
2、航司运力调整
1) 运力再配置:航司将原服务电商的货机运力转向高价值货物(电子产品、AI硬件、半导体);欧线因低值免税冲击收缩,跨太平洋因需求坚挺而增投(国际货运运力同比+4%、全货机+5%)。
2) 运力供给偏紧以9月高频验证(全球货量+6%、运力+2%)。
3) 地缘与成本:美伊冲突致海湾相关运力较2月下旬约-17%、绕飞吞噬运力;航油9/18同比+116.5%(9月初重上US$100/桶),燃油附加费刚性支撑。
四、九月北美航空货运整体需求情况
去程双轮驱动保持扩张,黑五前斜率抬升;回程结构性偏弱仍是跨太航线常态短板。
去程强因AI硬件/半导体/高端制造持续放量(日本-美5周均+25%、韩国-美+53%)叠加黑五电商补单;欧盟免税取消使部分亚洲货量转向跨太。回程弱因中美贸易逆差结构、制成品回流有限、海运更具性价比。
去程(中国→北美)需求由意通达三大枢纽(LAX/JFK/ORD)实际订舱量与权威走廊货量共同印证:9月中国→美国货量同比+17%、北美始发货量同比+10%(连续多月扩张);亚太→美国周度口径+13~17%。回程(北美→中国)因中美贸易结构失衡持续偏弱,缺公开单月货量数据。
运价指数佐证:TAC/BalticExchange口径下,BAI009月均值2,450.40、环比+1.17%,连续第二个月环比上行;跨太主线9月环比全线上行(上海→北美+1.63%、上海→美国+1.57%);北美始发全市场运价9月同比+18%、环比-3%,显示美线运价高位企稳、环比小幅回落(该-3%为北美始发全市场口径,含偏弱回程)。
|
方向/机场 |
九月需求 |
同比 |
环比 |
|
中国→美国 |
货量正增长,半导体/AI与电商补单拉动 |
+17%) |
大体持平 |
|
亚太→美国 |
货量正增长,黑五备货启动 |
+13~17% |
回升 |
|
北美始发 |
货量正增长,与亚太并列全球第一 |
+10% |
+3% |
|
MESA→美国 |
受地缘扰动、波动加大 |
+13% |
-2% |
|
北美→中国(东北亚) |
结构性偏弱 |
不适用 |
不适用 |
五、九月影响北美航空货运的政策
政策主轴为「美国deminimis永久化+国别关税余波+欧盟免税取消」,三者共同推升跨太相对景气、加剧运力再配置,是9月运价高位的重要背景。
1. 美国deminimis永久化:CBP于2026-06-24以临时终规将US$800免税暂停无限期化,并定于2027-07-01法定废除。
2. 关税与司法:最高法院2026-02-20裁定IEEPA不授权总统加征关税,但deminimis暂停经19U.S.C.1321(b)重新落地,CIT2026-08-13维持暂停。
3. 欧盟7月1日取消€150低值免税:中国-欧洲低值/电商出口8月-40%;香港→欧洲空运货量9月-24%、大陆-2%;欧盟9月批准对电商进口加征€2海关处理费、11/1起生效(Baltic Exchange),亚欧电商空运或进一步承压。
六、10月北美航空货运市场政策预判及判断依据
预计10月「高位坚挺、温和旺季」:运价以稳中偏强为主。
1. 旺季临近(黄金周10/1~7赶工+黑五/网一备货),运力趋紧、运价高位坚挺概率上升;但判断旺季或相对温和(Q4缺乏大爆发迹象),全年全球需求约+4%(前三季度全球货量同比+5%,全年增速预期上调至+4%)。
2. 运价支撑:航油高位(同比+116.5%)使航司维持燃油附加费;10月首周全球指数BAI00环比+5.0%、同比+25.5%,芝加哥出港同比+77.2%,成本端与需求端共同支撑运价底部,抑制进一步下行。
3. 需求结构:AI硬件/半导体/高端制造货与电商补单双轮驱动跨太平洋;欧线受欧盟免税取消影响,部分货量或继续向美线/海运转空转移。
4. 风险:美国关税与de minimis司法进程不确定;前期前置库存偏高或削弱Q4峰值;中东局势与油价波动;中美航线回程持续偏弱。
5. 建议:货主宜在黄金周后至10月锁定11月跨太平洋核心舱位,采用「空运+海运」组合分流,关注燃油附加费与AI货流带来的结构性紧张。
导航栏目
新闻中心
联系我们
联系人:市场部
手机:86-16620010324
邮箱:marketing@globalunited.com.cn
地址:广东省广州市海珠区滨江中路308号海运大厦7楼I单元