公司新闻
欧洲及中东航空货运市场月报 | 2026年8月
1. 8月欧洲及中东航空货运呈「量弱价稳」格局,自6月初以来首次回升,显示下行趋势可能触底。
2. 运价端整体持平但仍处于高企,意通达国际实际交易数据显示欧线除 FRA直飞外,普遍回落,与欧洲进口需求走弱一致。
3. 中东运力缺口仍是结构性约束,海湾地区运力较战前低 17%。
4. 欧洲枢纽出现大面积延误,除了中东地缘空域限制外,还叠加欧洲内部罢工、空管故障、夏季风暴与人力缺口。
5. 预计9月运价维持高位震荡、货量延续低基数企稳。
一、8月区域核心数据速览
1. 8月欧洲及中东空运市场整体呈「量弱价稳、区域分化」格局,从四大维度分析航运整体情况:
1)运价:整体处于「环比企稳、同比高位」区间。反观意通达国际实际订舱情况:上海始发FRA直飞环比上涨(+6.5%),其余航线普遍回落,中东三线环比降幅−10.3%~−11.0%。
2)需求:自6月初以来,本月首次回升、呈触底信号,中东到美国的货值+25%、而到欧洲货量则−6%。
3)运力:欧洲网络运力同比+3.0%,但还出现大面积延误;中东海湾地区运力较战前运力降了16%~17%。
4)载运率:欧洲航司CTK+4.4%、CLF51.1%(全球最高),中东航司CTK+1.7%、CLF44.1%。
2. 8 月空运指数呈现「整体持平疲软」,变动可归纳为以下几个方面。
1)欧线运价延续偏弱、FRA 逆势独涨:7 月欧线运价环比已跌约 −8.8%,8 月除 FRA 直飞外继续回落或持平,趋势延续、仅出现结构性反弹。
« 季节性上 8 月仍处暑期客运旺季,腹舱运力恢复使欧线供给宽松、供求未扭转;
« 政策与贸易需求上,欧盟自7月取消低值进口免税后电商小包货量骤降,需求端未见修复。
2)中东运价自高位继续回落:7 月已现「前高后低」、月均环比约 −10%~−15%,8 月环比再降 −10.3%~−11.0%。
« 中东运力缺口较 7 月收窄,8 月调整至 −16%~−17%,恢复节奏边际改善但仍为结构性约束。
3)燃油成本同比反转、环比续涨:
« 7 月环比 +15.2%、同比 −9.1%,8 月环比 +8.2%、同比+74.2%。
« 成本端压力较 7 月显著加大,为 9 月运价提供底部支撑。
|
指标 |
八月表现 |
八月环比 |
八月同比 |
|
欧洲航线运价 |
约 $4.14/kg |
−7.8% |
+13% |
|
欧洲区域货量 |
−8% |
+1% |
−8% |
|
中东区域货量 |
+25% |
−1% |
+25% |
|
欧洲运力状态 |
运力充足,枢纽受延误扰动 |
受罢工/空管扰动 |
网络运力同比 +3.0% |
|
中东运力状态 |
缺口 16%~17% |
随周次小幅波动 |
|
|
航空燃油价格 |
约 $160/桶 |
+8.2% |
+74.2% |
3. 意通达国际空运实际订舱均价整体水平
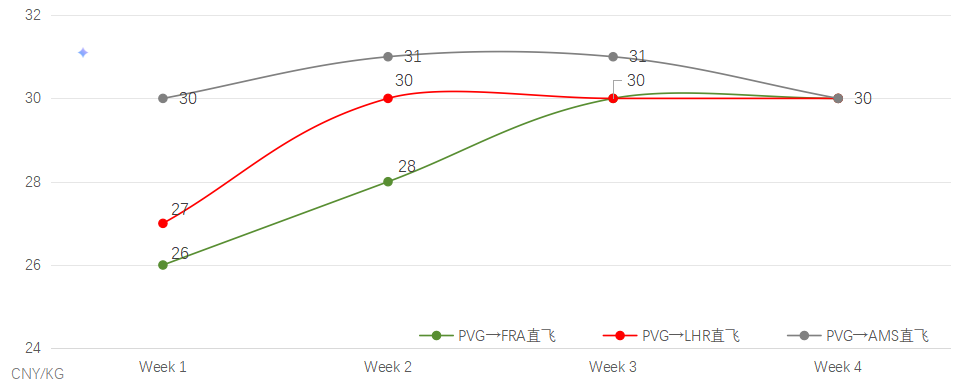
1)欧洲方向,PVG 始发欧线运价整体呈「FRA 直飞独涨、其余航线普遍回落」格局。FRA 直飞月均价 28.5 元/kg,环比 7 月 +6.5%,为欧线唯一上涨航线;LHR 直飞、AMS 直飞及多条中转航线环比下降,其中 MXP 中转(−20.8%)、MAD 中转(−16.5%)降幅最大。
意通达国际8月欧洲方向主要航线的实际交易均价
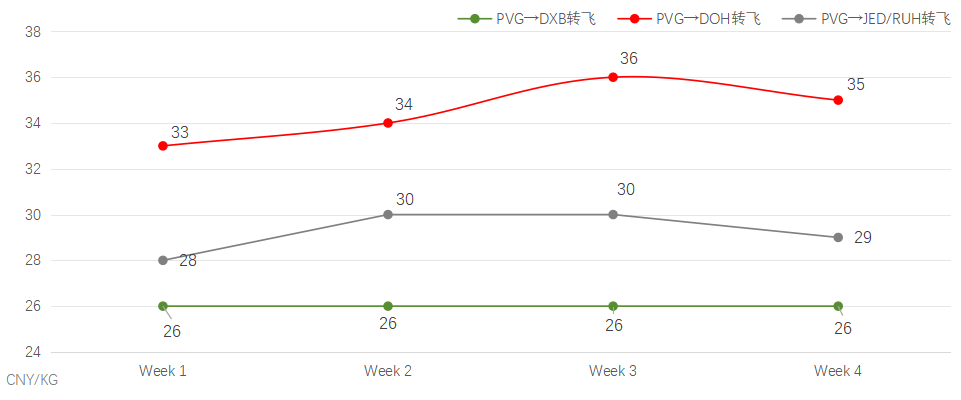
2)中东方向,DOH 中转月均价 34.5 元/kg 仍为全线最高,DXB 中转 26.0 元/kg 相对平稳,三条中东航线环比降幅在 −10.3% 至 −11.0% 区间,反映中东运力缺口虽在但现货价格已从 4 月高位回落。
意通达国际8月中东方向主要航线的实际交易均价
二、8月空运整体运力动态
1. 欧洲枢纽运行并非平稳
8月录得四起大面积延误事件,累计波及逾 9,500 架次航班。主因除了中东地缘空域限制之外,欧洲内部罢工、空管故障、夏季风暴与人力缺口等导致欧洲枢纽延误。
|
日期 |
事件 |
波及航班量 |
|
8/11 |
巴塞罗那罢工 + 风暴 |
约 2,400 班(涉 AMS/FRA/LHR) |
|
8/25 |
罗马等 13 机场 |
1,946 班(1,871 延误 + 75 取消) |
|
8/29 |
英国 NATS 空管故障 + 航油供应 |
2,100+ 班 |
|
8/30 |
伦敦及 15 个欧洲机场 |
2,994 班(2,911 延误 + 83 取消) (LHR/LGW/LTN/CDG/AMS/FRA/MAD/BCN/DUB) |
2. 中东三大航司恢复进度
|
航司 |
8月恢复状态 |
|
Emirates |
140 目的地 / 72 国(98% 网络);容量恢复至战前 93%;7-8月承运约 870 万人次 |
|
Qatar Airways |
160+ 目的地(战前网络 85%);8/8 复航多哈→巴林/科威特/埃尔比勒 |
|
Etihad |
8月唯一容量同比正增长 +9%(同期 Emirates 航班量 −12%、Qatar −16%);8/9 首航阿布扎比-塔什干 |
3. 空域安全与地缘风险
|
覆盖区域 |
限制等级 |
具体内容 |
|
波斯湾水域(巴林/科威特/卡塔尔/阿联酋四 FIR) |
禁止运行 |
仅进出受影响 FIR 内机场的起降所需除外 |
|
阿曼湾(Muscat FIR,58°E 以西水域) |
禁止运行 |
所有高度与飞行高度层均适用 |
|
受影响国陆地上空 |
强制谨慎 |
须持续开展风险评估并制定应急预案 |
8 月末地缘冲突重启:8 月 30 日美军打击伊朗拉腊克岛火箭发射装置(一个多月来首次直接行动)以及8 月 31 日伊朗向约旦发射 8 枚弹道导弹等事件导致多个区域运行受限甚至禁行。
三、8月需求呈「欧线承压、中东分化、亚洲区内坚挺」的三元格局
|
流向 |
同比表现 |
|
中国内地 → 欧洲 |
−8%(W33 −5%,降幅扩大) |
|
香港 → 欧洲 |
−33%(W33 −35%,降幅收窄) |
|
中国内地+香港 → 欧洲 |
周环比 +1%(6月初以来首次回升) |
|
亚洲区内 |
+6.1%(连续 33 个月增长) |
|
欧洲 → 亚洲 |
+3.1%(连续 41 个月增长) |
|
欧洲 → 中东 |
−16.1%(连续 5 个月下降) |
|
中东 → 亚洲 |
−14.1% |
四、8月空运的政策影响
|
政策事件 |
时点 |
政策影响 |
方向 |
|
欧盟取消低值进口免税 |
2026年7月1日生效 |
中国内地→欧洲货量同比 −8%,香港→欧洲 −33%; 8月低值电商进一步受冲击 |
利空货量 |
|
欧盟临时统一费率关税 |
预计2026 年内推进 |
增加低值包裹成本与操作复杂度 |
利空货量 |
|
波斯湾冲突重启 |
8月末 |
空域限制延续,绕飞增加航程与成本 |
利空运力 |
|
美国取消 de minimis |
2025 年 5 月(中港)/ 8 月(全球) |
2026 年 7 月中国电商对美已 +23%,美线货量回升 |
利好美线 |
五、预判9 月运价整体「高位震荡、环比小幅承压」。
1. 欧线同比仍维持 15%~20% 高位,环比因旺季尾声与货量偏弱小幅承压,预计 −3%~+2%;
1. 中东线运力缺口料由 16%~17% 收窄至 12%~15%,地缘溢价使运价维持相对高位;若霍尔木兹通行受阻则存在单边上行风险。
2. 成本端:9月初全球航油均价跳升至约 $171/桶,成本向 9 月传导、提供底部支撑。
导航栏目
新闻中心
联系我们
联系人:市场部
手机:86-16620010324
邮箱:marking@globalunited.com.cn
地址:广东省广州市海珠区滨江中路308号海运大厦7楼I单元