公司新闻
欧洲及中东航空货运市场月报 | 2026年7月
一、区域核心数据速览
7月欧洲及中东航空货运市场呈现"欧洲降温、中东前高后低"的结构性分化格局,中东市场月中受地缘局势预期变化出现显著回调。
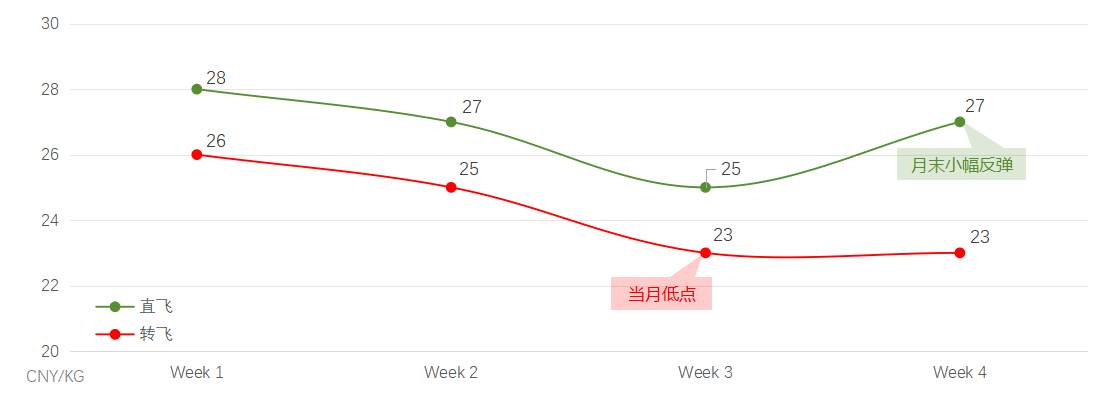
1. 欧洲市场:运力供给充足(夏季腹舱增加)+ 需求萎缩(电商小包断崖式下降,同比↓24%),供求关系宽松,运价月环比下跌约5~8.8%。B2B工业品需求稳定,构成市场底部支撑。7月下旬最后一周运价出现小幅反弹(FRA直飞26-30元/kg),是否能形成稳定趋势需观察8月数据。
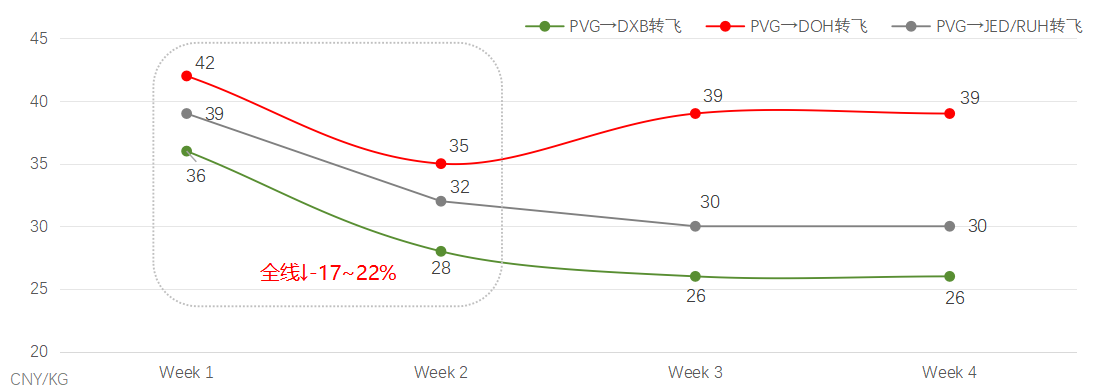
2. 中东市场:7月运价呈现前高后低走势。上旬受地缘风险溢价支撑维持高位(DXB转飞约36-40元/kg,DOH转飞约42-45元/kg),中旬受美伊局势缓和预期影响大幅回落(DXB环比跌幅约22%至28元/kg,DOH降至35元/kg),下旬低位企稳(DXB约26元/kg,DOH约33-34元/kg,JED/RUH约28-30元/kg)。地缘风险溢价尚未完全消退,绝对水平仍处历史高位。
3. 成本端:7月全球航空燃油均价月环比大涨15.2%,中东冲突进一步推高区域燃油成本,欧洲航线则因需求不足导致成本传导受阻。
指标
七月表现
七月环比
七月同比
备注
欧洲航线运价
22-30 CNY/kg
↓ -8.8%
↑ +16.8%
反映中国/香港→欧洲航线现货运价
中东航线运价
26-42 CNY/kg
前高后低,
月均环比约-10%~-15%。
较年初高位有所回落,
但仍高于去年同期。
7月上旬高位,中旬骤降,下旬企稳
欧洲区域货量
—
月环比约+2%
↑ +4.1%
欧洲需求同比增长4.1%
中东区域货量
—
月环比约-0.8%
↑ +2.6%
中东需求同比增长2.6%
欧洲运力状态
运力充足
夏季客运航班增加腹舱运力,
运力供给温和增长。
欧洲三大枢纽运营平稳,
同比运力小幅增加。
8月初部分航司已开始缩减运力以对冲需求疲软
中东运力状态
紧张→缓和
海湾运力缺口从-21%扩至-27%
较冲突前减少约13%(MESA区域)
运力恢复持续受阻,但货量下降缓解了部分紧张局面
航空燃油价格
$149-160/桶
月环比+15.2%
↓ -9.1%
7月连续4周上涨,成本端压力显著
二、运价走势分析
1. 区域运价总览:7月欧洲及中东区域运价呈现结构性分化态势
1) 欧洲航线:运价全面降温。
全球综合指数(BAI00)月环比下跌8.8%,香港→欧洲(-17%)和中国内地→欧洲(-29%)跌幅更深,主因欧盟取消150欧元免税政策导致电商小包需求断崖式下降,叠加夏季腹舱运力增加,供求关系宽松。意通达国际实际订舱数据(PVG→FRA),同比来看,各航线仍高于去年同期水平(全球+16.8%),反映运价中枢整体上移。
2) 中东航线:前高后低,高位回落。
中东月度均价月环比实际下降约10-15%(而非"基本持平"),但因绝对水平仍处于历史高位(约为2025年Q4均价1.5-2倍),报告原文"高位运行"的判断依然有效。意通达国际实际订舱数据显示中东运价7月走势呈显著倒V型。7月13-19日当周中东运价出现恐慌性下跌,DXB转飞单周跌幅高达22%,主因美伊局势缓和预期升温,市场提前交易地缘风险溢价消退。下旬低位企稳,反映运力缺口(-27%)仍构成底部支撑。
3) 印度航线:逆势表现亮眼。
印度→欧洲运价持平(优于中国→欧洲 ↓-8.8%),印度→美国上涨 ↑+6.5%,受益于全球供应链多元化采购趋势,印度始发航班上座率高达90-95%,是当前全球空运市场中罕见的供不应求区域。但据意通达订舱,7月下旬印度需求已出现回落迹象,价格同步走软。
航线
综合航价
7月环比
7月同比
全球综合
约$3.32/kg
↓ -8.8%
↑ +16.8%
香港→欧洲
约$4.76/kg
↓ 约17%
收窄至↑ +8.4%
中国内地→欧洲
约$3.86/kg
↓ 约29%
收窄至↑ +2%~7%
欧洲→阿联酋
$5.50-6.50/kg
上涨
约为去年同期近两倍
印度→欧洲
$2.80-3.20/kg
↑ 0~1%
—
印度→美国
$3.50-4.00/kg
↑ 5~7%
—
备注:全球综合月均$3.32/kg,月内整体呈下行趋势。香港→欧洲月均$4.76/kg,较6月$5.45/kg明显回落,但同比仍有8.4%溢价。欧洲→阿联酋绝对价未披露,报告定性为"上涨"且"为去年同期近两倍",估算基于去年同期约$2.80-3.20/kg推算。印度→欧洲、印度→美国的月均值为结合TAC涨幅数据与行业报价的估算值,仅供参考。
2. 七月PVG出发的各分航线运价均价回顾
|
航线 |
100kg+ |
300kg+ |
500kg+ |
价格优势航司 |
时效优势航司 |
|
PVG→FRA (中转) |
26-30 |
25-29 |
22-26 |
CA/CK 航班密度高,价格竞争力强(转飞可低至22元/kg) |
CA/CK/LH 直飞1天直达,总时效3-4天 |
|
PVG→AMS (中转) |
32-40 |
31-39 |
30-38 |
CK 直飞AMS,电商分拣体系成熟 |
CK 每日多班直飞,总时效3-4天 |
|
PVG→LHR (中转) |
26-34 |
25-33 |
24-32 |
BA/TK 中转至欧洲各地价格有竞争力 |
BA经LHR中转拉美网络;TK每日航班3-5天覆盖欧洲 |
|
PVG→DOH (中转) |
35-44 |
34-43 |
33-42 |
QR经DOH中转至中东/非洲网络成熟 |
QR每日航班,DOH枢纽中转效率高 |
|
PVG→DXB (中转) |
28-38 |
27-37 |
26-36 |
EK直飞DXB时效优势突出(1天直达);EY价格有竞争力 |
EK PVG-DXB每日航班,约1天直达,中东最快 |
|
PVG→JED/RUH (中转) |
30-41 |
29-40 |
28-39 |
中转服务,经DXB/DOH衔接沙特网络 |
经中东枢纽中转,总时效4-6天 |
说明:以上数据基于意通达国际空运订舱数据整理,反映7月运价因航司、季节、货物品类、燃油附加费等因素浮动,订舱时报价。对比国内航运市场水平,意通达国际在PVG→FRA、PVG→LHR、PVG→DXB都有明显的竞争优势。
三、运力动态
1. 欧洲枢纽和中东枢纽状态(六大核心枢纽)
欧洲三大枢纽7月运营平稳,夏季客运航班增加腹舱运力,推动欧洲出港运价下行。但LHR因中东航线溢价逆势上涨。WorldACD数据显示,海湾地区运力缺口在7月下旬冲突升级后持续扩大至 ↓27%,反映中东运力恢复持续受阻。值得关注的是,7月中下旬中东出现"运力缺口与运价齐跌"的背离现象,显示需求侧疲软已开始抵消供给端约束。
枢纽
状态
运力/货量表现
说明
FRA
运力充足
出港指数7月27日当周 ↓7.6%,同比已 ↓2.5%。
夏季腹舱运力增加压低运价
成本优先型枢纽:欧洲核心门户,适合B2B常规工业品,追求运价可控
AMS
正常
运营平稳,欧洲中转能力稳定
均衡型枢纽:电商分拣体系成熟,适合时效与成本平衡
LHR
正常
出港指数7月27日当周 ↑7.4%,同比 ↑20.1%
溢价服务型枢纽:适合高附加值货物或需覆盖拉美市场的货源
DOH
运力紧张→缓和
MESA区域运力较冲突前 ↓13%;
海湾地区较冲突前 ↓22%
谨慎评估型枢纽:时效风险较高,仅适合有明确中东/非洲末端需求的货物;7月中下旬货量下降缓解部分紧张
DXB
运力紧张→缓和
迪拜→美欧货量均 ↓14%;
海湾运力缺口扩至 ↓27%
运力缺口最大:7月中下旬货量同步下降,运价已从高位回落
IST
稳定
受益地缘中立地位,承接部分转口货量;
土耳其航空网络覆盖广泛
战略替代型枢纽:中东受阻背景下,作为亚欧中转的可靠替代通道
2. 关键航运动态
1) 中东→欧洲货量周降2%,中东→美国周降1%,造成中东枢纽运力恢复延迟;
2) 香港→中东航线削减:香港→迪拜、迪拜→列日、香港→巴林等航线货机运力明显减少,导致亚欧中东中转通道收缩;
3) 阿提哈德航空新增每周第二班巴黎CDG货运航班,满足医药、生鲜及特种货物需求。
3. 不同时效与运价的航运策略
优先级
航线路径
预估时效
运价参考(7月末)
风险提示
时效优先
PVG→FRA/AMS/LHR直飞(欧洲);
PVG→DXB/DOH直飞(中东)
3-5天
欧洲:26-31元/kg;
中东:26-34元/kg
中东直飞舱位紧张,订舱窗口需提前7-10天
成本优先
PVG→FRA(低运价窗口期)+提前锁定合同
3-5天
22-28元/kg(转飞)
利用欧洲运价下行窗口,与航司锁定中长期协议
风险规避
PVG→IST→欧洲/中东/非洲
5-7天
约30-35元/kg
中东局势恶化时启用;IST受冲突影响最小,可靠性高
备选应急
PVG→利雅得/马斯喀特→目的地
6-9天
约30-37元/kg
当DOH/DXB完全不可用时,利雅得和马斯喀特为替代通道
四、需求结构
1. 欧洲及中东不不同品类航线选择建议
中东市场货物品类结构与欧洲有显著差异:电子产品占比更高(约35%),主要体现中东作为亚欧非中转枢纽的转运特征;电商小包占比相对较低(约15%),因欧盟政策主要冲击欧洲末端市场,对中东电商直发影响相对间接。中东区域整体需求同比增速仅2.6%(欧洲为4.1%),反映了地缘冲突对区域贸易通道的抑制效应。意通达国际基于7月的航运状态对不同品类航线选择的建议:
品类
首选航线
备选/替代
核心关注点
电子产品(AI/半导体)
PVG→FRA/AMS直飞(3-4天)
PVG→LHR(BA中转拉美)
时效优先,提前锁定舱位
医药产品
PVG→AMS/FRA(温控能力航司)
PVG→CDG(阿提哈德新增货班)
温控合规+文件齐全
电商小包
评估B2B海外仓补货模式
PVG→AMS(电商分拣体系成熟)
模式转型,单票货量增大
汽车零部件/机械
PVG→FRA/AMS(成本优先)
PVG→IST→欧洲(备选)
利用运价低位锁定长期合同
2. 欧洲及中东的政策影响
事件
时间
影响评估
EU取消de minimis免税
7月1日起
香港→欧洲货量同比-24%、环比-19%;中国内地同比-7%、环比-3%
波斯湾冲突升级
7月全月
海湾运力缺口从-21%扩大至-27%(W30);7月中下旬货量同步下降,运价先高后低
US-伊朗冲突
7月
燃油价格4周连涨,7月24日达$160.06/桶
航空燃油附加费调整
7月下旬
燃油月环比+15.2%(推算),国泰8月1日起上调附加费
2. 欧洲及中东的政策影响
事件
时间
影响评估
EU取消de minimis免税
7月1日起
香港→欧洲货量同比-24%、环比-19%;中国内地同比-7%、环比-3%
波斯湾冲突升级
7月全月
海湾运力缺口从-21%扩大至-27%(W30);7月中下旬货量同步下降,运价先高后低
US-伊朗冲突
7月
燃油价格4周连涨,7月24日达$160.06/桶
航空燃油附加费调整
7月下旬
燃油月环比+15.2%(推算),国泰8月1日起上调附加费
五、欧洲及中东市场八月预判
指标
预判
风险等级
关键变量
中东局势(影响燃油和航线);EU政策后续效应(海外仓补货模式转型进度);8月关税政策变化
高
运价方向
欧洲航线:低位企稳,下行空间有限。Excel趋势显示8月首周FRA直飞26-30元/kg,航司已开始通过缩减运力对冲需求疲软,运价有望在25-30元/kg区间震荡。中东航线:需求回升推动价格反弹。Excel趋势显示8月首周货量上升、舱位趋紧,价格已出现回升迹象(DOH 34元/kg,较7月末低点+1元/kg),地缘风险溢价仍构成底部支撑,预计8月运价温和反弹至28-35元/kg区间
中
运力变化
中东运力恢复缓慢(海湾运力较冲突前-27%),欧洲枢纽夏季腹舱充足,但8月部分航司已启动运力调控
中
燃油成本
随中东局势波动,航司附加费仍有上调可能
中
六、核心结论:
1. 欧洲市场处于供需再平衡阶段——需求侧电商冲击已充分释放,供给侧开始主动收缩运力,运价底部渐近,但反弹仍需等待需求端催化。
2. 中东市场进入地缘溢价消化期——7月运价已完成一轮"涨-跌-稳"的完整周期,8月在货量回升支撑下有望温和反弹,但高度受限于运力缺口收窄速度和局势明朗化进程。
数据来源与说明
本报告同比数据均为2026年7月 vs 2025年7月,数据来源为WorldACD/IATA/TAC Index的2026年7月报告。环比数据均为2026年7月 vs 2026年6月,其中BAI00指数月环比-8.8%为源文直接引用。运价明细数据已基于意通达国际空运订舱数据进行校准。
|
简称 |
全称 |
机构说明或信息来源 |
|
BAI |
Baltic Air Freight Index |
由波罗的海交易所(Baltic Exchange)联合 TAC Index 共同推出,是全球空运市场最核心的权威运价基准指标。 |
|
AJOT |
American Journal of Transportation |
是北美头部、全球知名的国际货运 / 物流垂直行业媒体 |
|
IATA |
International Air Transport Association |
全球绝大多数客运 & 货运航空公司的行业自律组织,是航空业标准输出中枢、行业官方协调平台,国际空运领域最权威机构。 |
|
WorldACD |
World Air Cargo Data |
球顶级航空货运综合交易数据库服务商,专注空运市场量化数据 |
|
TAC Index |
TAC Innovation |
全球航空货运最核心的运价基准数据服务商、独立价格报告机构(PRA) |
|
STAT Times |
The STAT Trade Times |
专注全球航空货运(Air Cargo)的老牌垂直行业媒体 |
|
ACN |
Air Cargo News |
纯粹聚焦航空货运(Air Cargo)的国际权威媒体,不涉足海运、公路物流,和 AJOT、STAT Times 构成全球空运三大核心行业媒体。 |
|
Edge Report |
C.H. Robinson Edge Report |
头部物流服务商内部数据对外输出的市场报告(数据源为罗宾逊自有成交货量,非中立第三方) |
|
Dimerco |
Dimerco Express Group |
Dimerco 亚太货运报告 2026年7月 |
|
GUSC |
Global United Supply Chain Guangzhou Co.,Ltd |
GUSC的7月实际订舱成交的航空货运价格 |
导航栏目
新闻中心
联系我们
联系人:市场部
手机:86-16620010324
邮箱:marking@globalunited.com.cn
地址:广东省广州市海珠区滨江中路308号海运大厦7楼I单元