公司新闻
北美航空货运市场月报 | 2026年7月
一、区域核心数据速览
7月北美航空货运市场呈现“前高后低、运力再平衡”的格局,跨太平洋航线受AI硬件及关税抢运双轮驱动后,月末面临供给过剩压力。
北美市场走势:7月上中旬,跨太平洋航线受AI硬件需求爆发(占全球空运货量7%、贡献超53.5%贸易货值)及美国10%进口附加费7月到期引发的抢运潮支撑,全货机装载率超过90%,运价同比高出约36%。进入下旬,欧盟取消150欧元免税政策后,国内航司主动削减欧线全货机运力近19%,大量闲置运力调拨至美线,造成供给过剩,运价短期走弱。
成本端:7月全球航空燃油价格连续四周上涨,WorldACD分析指出燃油价格正在取代运力紧张成为推高运价的核心驱动因素之一。
|
指标 |
七月表现 |
月度环比 |
同比变化 |
备注 |
|
北美航线运价 |
37-44元/kg |
前高后低,月末走低 |
约 ↑36% |
7月前两周受AI及关税驱动运价高企(44元/kg),下旬随欧线运力调拨回落至37-40元/kg |
|
北美货量 |
高位回落 |
约 ↓-1%~0% |
6月北美航司货运增速全球第一,反映关税抢运前置效应 |
|
|
北美运力状态 |
充足→过剩 |
欧线削减运力 ↓-19%调拨至美线 |
跨太平洋运力同比增长 |
7月第三周后美线供给过剩、运价走弱 |
|
航空燃油价格 |
$149-160/桶 |
月环比 ↑+15.2% |
↓-9.1% |
7月连续4周上涨,W30达$160.06/桶后企稳;北美航线燃油附加费8月1日起上调 |
二、运价走势分析
1. 区域运价总览:7月北美运价月初冲高、月末回落
跨太平洋航线:AI与关税双轮驱动后进入调整期。跨太平洋航线是7月全球最热门的货运通道。TAC Index数据显示,亚洲→美国现货运价约$6.61/kg,同比高出约36%。BAI50指数(芝加哥出港)显示运价周环比↓4.2%,但同比仍高16.4%。核心驱动的三大因素分别为AI硬件需求、关税抢运及欧线运力调拨(下图为意通达国际PVG→LAX的实际订舱数据)
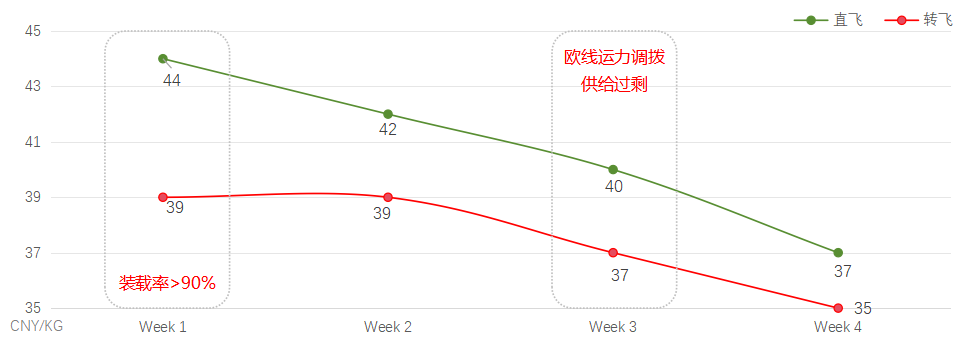
意通达国际7月空运订舱数据:在7月跨太平洋运力波动中,意通达国际拥有较强的资源整合能力与价格竞争力:美西航线(PVG→LAX)运价优势明显,美中/美东干线资源稳固。
2. 七月PVG出发的各分航线运价均价参考(月度均值)
以下基于意通达国际空运订舱数据整理:反映7月下旬实际市场成交价格,因航司、季节、货物品类、燃油附加费等因素浮动,订舱时请以实时报价为准。
|
航线 |
100kg+ |
300kg+ |
500kg+ |
价格优势航司 |
时效优势航司 |
|
PVG→LAX(美西直飞) |
39-46 |
38-45 |
37-44 |
CZ/PO 运力充足,价格竞争力强 |
CZ/5X 直飞,总时效3-4天 |
|
PVG→LAX(美西中转) |
37-42 |
36-41 |
35-40 |
中转服务,价格优势明显 |
经ICN/NRT中转,总时效4-5天 |
|
PVG→ORD(美中直飞) |
46-51 |
45-50 |
44-49 |
CA/CK 价格优势 |
CA/CK 直飞,3-4天覆盖美中 |
|
PVG→JFK(美东直飞) |
46-48 |
45-47 |
44-46 |
CA/CK 航班频次高 |
CA/CK 直飞,总时效3-5天 |
三、运力动态
1. 北美三大枢纽状态
|
枢纽 |
状态 |
运力/货量表现 |
说明 |
|
LAX(洛杉矶) |
充足→过剩 |
7月前两周装载率>90%,下旬欧线运力调拨导致供给过剩、运价走弱 |
需求驱动型枢纽:AI硬件及电商驱动,受关税政策及跨航线运力调拨影响最大 |
|
ORD(芝加哥) |
充足 |
出港指数周环比↓4.2%,同比↑16.4% |
电子产品枢纽:受半导体、AI服务器支撑,需求相对平稳 |
|
JFK(纽约) |
充足 |
需求放缓,运力受限使运价保持平稳或微跌 |
高价值货物枢纽:适合医药、奢侈品等高附加值货物,运价韧性最强 |
2. 关键航运动态
1) 欧线运力调拨冲击美线(影响等级:★★★★★):7月欧盟取消150欧元低值包裹免税政策后,国内航司主动削减欧线全货机运力近19%,大量闲置机队调拨至美线,导致美线供给过剩、运价短期走弱。这是7月下半月美线运价回落的核心驱动因素。
2) 跨太平洋运力高负荷运转(影响等级:★★★★):7月关税截止期前,跨太平洋全货机装载率超过90%,订舱窗口缩短至需提前7-10天。抢运需求消退后,装载率已回落至正常水平。
3) 运力再分配趋势(影响等级:★★★★):多家航司正在将运力从欧洲航线重新部署至跨太平洋航线,8月美线运力供给预计将持续增加。
4) 台风“巴威”(BAVI)扰动台湾枢纽(影响等级:★★★):台湾在W28因台风影响出港量下降11%,但W29迅速反弹+32%,显示市场需求韧性及供应链快速恢复能力。
3. 不同时效与运价的航运策略
|
优先级 |
航线路径 |
预估时效 |
运价参考(7月末) |
风险提示 |
|
成本优先 |
PVG→LAX中转 |
4-5天 |
35-40元/kg |
利用美线运价走弱窗口,锁定中长期协议 |
|
时效优先 |
PVG→LAX/JFK直飞 |
3-4天 |
37-46元/kg |
直飞舱位紧张,订舱窗口需提前5-7天 |
|
平衡型 |
PVG→ORD直飞 |
3-4天 |
44-49元/kg |
电子产品需求支撑,运价相对坚挺 |
|
备选应急 |
PVG→ICN/NRT→北美 |
5-7天 |
35-40元/kg |
直飞舱位满时启用,经亚洲枢纽中转 |
四、需求结构
1. 北美市场不同品类航线选择建议
AI硬件和关税抢运是7月上半月运价高企的双轮驱动;7月下旬欧线运力调拨导致电商及普货舱位供给增加、运价走弱,而AI硬件需求依然坚挺,成为运价的结构性底部支撑。
|
品类 |
首选航线 |
备选/替代 |
核心关注点 |
|
AI硬件/半导体 |
PVG→LAX/SFO直飞 |
PVG→ORD(电子产品需求支撑) |
提前5-7天订舱,时效优先,锁定舱位 |
|
电商消费品 |
PVG→LAX(成本优先) |
PVG→ICN→LAX(中转) |
利用美线运价走弱窗口,成本优先策略 |
|
医药产品 |
PVG→JFK(温控能力航司) |
PVG→LAX→JFK(中转) |
温控合规+文件齐全,航司优先保障高价值货物 |
|
汽车零部件/机械 |
PVG→ORD(成本优先) |
PVG→LAX(价格竞争力强) |
利用运价低位锁定长期合同 |
2. 北美市场的政策影响
|
事件 |
时间 |
影响评估 |
|
美国10%全球进口附加费到期(Section 122) |
7月 |
进口商在截止期前抢运,推动跨太平洋装载率超90%,运价同比高36% |
|
欧盟取消150欧元de minimis免税 |
7月1日起 |
国内航司削减欧线全货机运力19%,调拨至美线造成供给过剩、运价走弱 |
|
美国关税听证会/新关税政策预期 |
7月下旬 |
市场观望情绪浓厚,政策不确定性抑制新订单 |
|
航空燃油附加费调整 |
7月下旬 |
燃油月环比+15.2%;NCA 8月1日起北美航线附加费上调至JPY 128/kg |
五、北美市场宏观环境
1. IATA 7月数据:全球航空货运需求同比增长5.5%(CTK),为2026年年内最佳月度表现。北美航司以13.1%的同比增速(6月数据)领跑全球,亚太以11.1%紧随其后,反映北美市场在关税抢运和AI需求双重驱动下的强劲表现。
2. 全球制造业疲软:全球制造业PMI降至49.66(IATA 7月报告),连续四个月处于收缩区间,新出口订单降至48.2,预示未来全球贸易增速可能放缓。北美制造业虽受关税政策保护,但中长期需求面临下行风险。
3. 运价企稳与燃油成本:全球平均空运运价在连续四周下跌后,W30企稳于$3.02/kg(WorldACD),主要受航空燃油成本上涨支撑。燃油价格自7月初连续四周上涨,7月24日达$160.06/桶(IATA Jet Fuel Monitor)。
4. AI产业链结构性支撑:AI相关硬件仅占全球空运货量7%,却贡献超53.5%贸易货值(IATA及行业报告数据),有效对冲高油价、地缘扰动带来的成本压力。北美作为AI硬件的主要进口市场,是这一结构性趋势的最大受益者。
六、北美市场八月预判
|
指标 |
预判 |
风险等级 |
|
关键变量 |
美国新关税政策落地时间和范围;欧线运力调拨持续性(-19%的削减是否持续);9月旺季备货启动节奏 |
高 |
|
运价方向 |
8月运价走势取决于运力调拨与需求博弈。若9月旺季备货需求提前释放,运价有望企稳回升;若关税政策不明朗导致需求持续疲软,运价可能进一步走弱。意通达订舱数据显示7月末LAX已出现39-40元/kg的反弹迹象 |
中 |
|
运力变化 |
北美运力充裕(欧线调拨持续+客机腹舱),8月多家航司继续将运力从欧洲重新部署至跨太平洋航线 |
中 |
|
燃油成本 |
随中东局势波动,航司附加费仍有上调可能。IATA数据显示燃油价格同比仍低9.1%,成本端压力较去年同期有所缓解 |
中 |
七、核心结论
1. 北美市场处于“运力再分配博弈”关键期:7月跨太平洋航线受AI硬件和关税抢运双重驱动,运价同比高36%,但下旬欧线削减运力(-19%)大量调拨至美线后,供给过剩导致运价走弱至37-40元/kg。8月运价方向取决于旺季备货需求能否消化新增运力,正常情况下,LAX运价预计在37-42元/kg区间震荡。
2. AI产业链是运价的核心结构性支撑:AI相关硬件(占货量7%、贡献超53.5%货值)是跨太平洋运价维持高位的核心逻辑,在关税政策和地缘政治不确定性中为北美市场提供重要缓冲,也是北美增速(13.1%)领跑全球的根本驱动力。
3. 燃油成本上涨提供运价底部支撑:7月燃油价格月内上涨17.6%,NCA 8月1日起北美航线附加费上调近20%。WorldACD分析指出,在运力约束逐步缓解的背景下,燃油价格正在取代运力紧张成为推高运价的核心因素,预计8月燃油附加费贡献运价约6-15元/kg。
4. 政策不确定性是最大风险变量:美国10%进口附加费到期后的新关税政策尚未明朗,进口商观望情绪浓厚。若9月前政策方向明确且旺季备货需求释放,运价有望获得支撑;反之,8月运价可能进一步承压。
数据来源与说明
本报告同比数据均为2026年7月 vs 2025年7月,数据来源为WorldACD/IATA/TAC Index的2026年7月报告。环比数据均为2026年7月 vs 2026年6月(或W29→W30),其中WorldACD周度数据为W29-W30对比。运价明细数据已基于意通达国际空运订舱数据进行校准。
|
简称 |
全称 |
机构说明 |
|
BAI |
Baltic Air Freight Index |
由波罗的海交易所(Baltic Exchange)联合 TAC Index 共同推出,是全球空运市场最核心的权威运价基准指标。 |
|
AJOT |
American Journal of Transportation |
是北美头部、全球知名的国际货运 / 物流垂直行业媒体 |
|
IATA |
International Air Transport Association |
全球绝大多数客运 & 货运航空公司的行业自律组织,是航空业标准输出中枢、行业官方协调平台,国际空运领域最权威机构。 |
|
WorldACD |
World Air Cargo Data |
球顶级航空货运综合交易数据库服务商,专注空运市场量化数据 |
|
TAC Index |
TAC Innovation |
全球航空货运最核心的运价基准数据服务商、独立价格报告机构(PRA) |
|
STAT Times |
The STAT Trade Times |
专注全球航空货运(Air Cargo)的老牌垂直行业媒体 |
|
ACN |
Air Cargo News |
纯粹聚焦航空货运(Air Cargo)的国际权威媒体,不涉足海运、公路物流,和 AJOT、STAT Times 构成全球空运三大核心行业媒体。 |
|
GUSC |
Global United Supply Chain Guangzhou Co.,Ltd |
广州意通达国际供应链有限公司实际订舱成交的航空货运价格 |
导航栏目
新闻中心
联系我们
联系人:市场部
手机:86-16620010324
邮箱:marking@globalunited.com.cn
地址:广东省广州市海珠区滨江中路308号海运大厦7楼I单元